Insurance
মেটলাইফ হেলথ সেভিংস প্ল্যান (MHSP) কী এবং এটি কীভাবে কাজ করে?
2026 ,27 Sep
Insurance
মেটলাইফ হেলথ সেভিংস প্ল্যান (MHSP) কী এবং এটি কী ভাবে কাজ করে?
স্বাস্থ্য-সংক্রান্ত ব্যয় সব সময় আগে থেকে অনুমান করা সম্ভব হয় না। হাসপাতালে ভর্তি, ডায়াগনস্টিক পরীক্ষা, ওষুধ বা দুর্ঘটনাজনিত চিকিৎসার প্রয়োজন হলে পরিবারকে অল্প সময়ের মধ্যে অর্থের ব্যবস্থা করতে হতে পারে। একই সঙ্গে ভবিষ্যতের স্বাস্থ্যসেবা ব্যয়ের জন্য সঞ্চয় এবং পরিবারের জন্য জীবনবিমা সুরক্ষার বিষয়টিও গুরুত্বপূর্ণ হতে পারে।
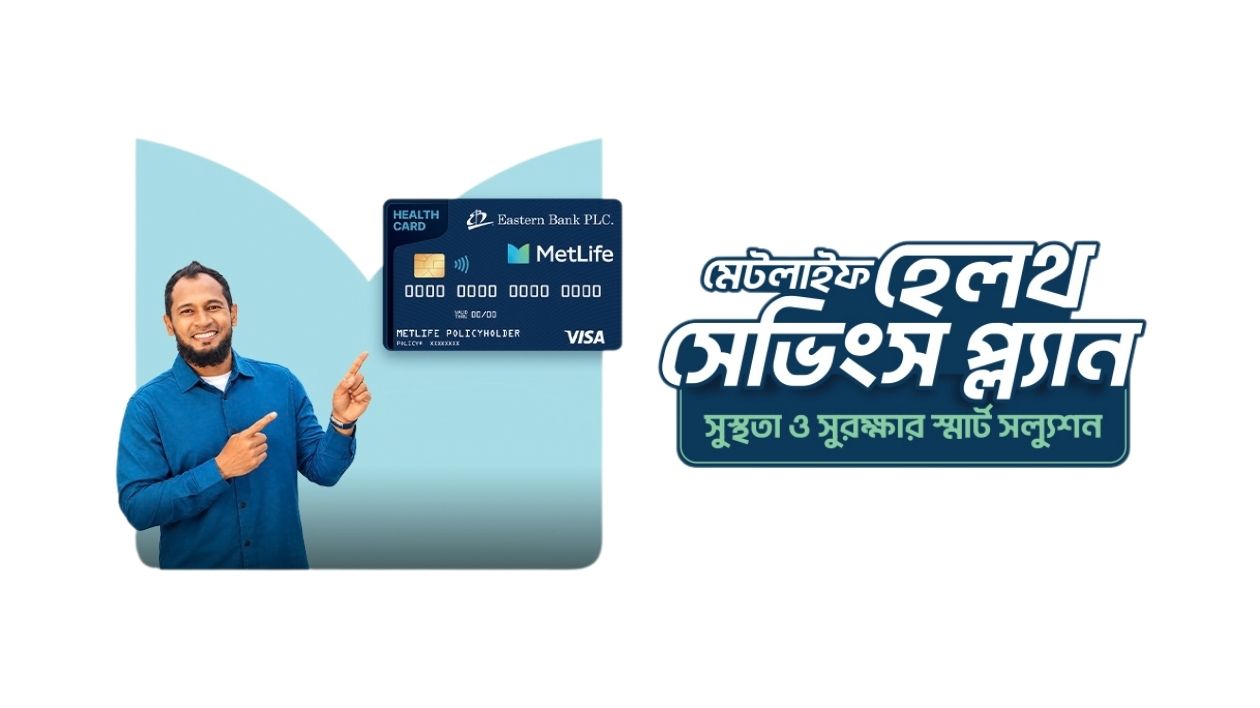
মেটলাইফ হেলথ সেভিংস প্ল্যান (MHSP) একটি জীবনবিমা পলিসি, যা পলিসিধারীদের সঞ্চয় গড়ে তোলার পাশাপাশি স্বাস্থ্য-সংক্রান্ত বিভিন্ন সুবিধা ব্যবহারের সুযোগ দেয়। এতে বেসিক অ্যাকাউন্ট ভ্যালু, মেটলাইফ হেলথ ওয়ালেট, মেটলাইফ ইবিএল কো-ব্র্যান্ডেড হেলথ কার্ড এবং ব্যক্তিগত প্রয়োজন অনুযায়ী নির্বাচিত স্বাস্থ্য ও দুর্ঘটনা-সংক্রান্ত রাইডার যুক্ত করার সুযোগ রয়েছে।
মেটলাইফ হেলথ সেভিংস প্ল্যান কীভাবে কাজ করে?
মেটলাইফ হেলথ সেভিংস প্ল্যানের আওতায় পলিসিধারী নিয়মিত প্রিমিয়াম প্রদান করেন এবং পলিসির প্রযোজ্য শর্তাবলি অনুযায়ী বেসিক অ্যাকাউন্ট ভ্যালু গড়ে ওঠে।
পলিসিধারী ভবিষ্যতের স্বাস্থ্য-সংক্রান্ত ব্যয়ের জন্য মেটলাইফ হেলথ ওয়ালেটে অতিরিক্ত অর্থ বা টপ-আপ জমা করতে পারেন। হেলথ ওয়ালেটের ব্যবহারযোগ্য ব্যালেন্স এবং পলিসির দ্বিতীয় বছর থেকে বেসিক অ্যাকাউন্ট ভ্যালুর একটি নির্ধারিত অংশ মেটলাইফ হেলথ কার্ডের মাধ্যমে স্বাস্থ্য-সংক্রান্ত যোগ্য ব্যয় পরিশোধে ব্যবহার করা যায়।
MHSP-তে মেয়াদপূর্তি ও মৃত্যুজনিত সুবিধা রয়েছে। পলিসি কেনার সময় অতিরিক্ত প্রিমিয়াম দিয়ে নির্বাচিত স্বাস্থ্য ও দুর্ঘটনা-সংক্রান্ত রাইডার যুক্ত করে সুরক্ষার পরিধি নিজের প্রয়োজন অনুযায়ী সাজানো যায়।
MHSP এর বেস পলিসিতে কী কী সুবিধা রয়েছে?
মেটলাইফ হেলথ সেভিংস প্ল্যানের বেস পলিসিতে মেয়াদপূর্তি সুবিধা, মৃত্যুজনিত সুবিধা এবং দুর্ঘটনাজনিত অতিরিক্ত কভারেজ রয়েছে।
মেয়াদপূর্তি সুবিধা
MHSP-এর মেয়াদপূর্তি সুবিধার মধ্যে রয়েছে:
প্রদেয় মেয়াদপূর্তি সুবিধা MHSP পলিসির প্রযোজ্য শর্তাবলির অধীন।
মৃত্যুজনিত সুবিধা
MHSP-এর মৃত্যুজনিত সুবিধার মধ্যে রয়েছে:
প্রযোজ্য মৃত্যুজনিত সুবিধা MHSP পলিসির শর্তাবলির অধীন।
দুর্ঘটনাজনিত অতিরিক্ত কভারেজ
MHSP-এর আওতায় ফেস অ্যামাউন্টের সর্বোচ্চ পাঁচ গুণ পর্যন্ত দুর্ঘটনাজনিত অতিরিক্ত কভারেজ পাওয়া যেতে পারে।
প্রযোজ্য কভারেজের পরিমাণ, সীমা ও যোগ্যতা পলিসির শর্তাবলির ওপর নির্ভর করে।
বেস পলিসির এই সুবিধাটি অ্যাক্সিডেন্টাল মেডিকেল রিইম্বার্সমেন্ট থেকে আলাদা। অ্যাক্সিডেন্টাল মেডিকেল রিইম্বার্সমেন্ট হলো একটি ঐচ্ছিক রাইডার, যা দুর্ঘটনার কারণে হওয়া যোগ্য চিকিৎসা ব্যয় নির্ধারিত সীমা পর্যন্ত ফেরত প্রদানের সুবিধা দেয়।
MHSP এর সুরক্ষা কীভাবে কাস্টমাইজ করা যায়?
MHSP কেনার সময় পলিসিধারী অতিরিক্ত প্রিমিয়াম দিয়ে নির্বাচিত স্বাস্থ্য ও দুর্ঘটনা-সংক্রান্ত রাইডার যুক্ত করতে পারেন।
রাইডারগুলো বেস পলিসির সঙ্গে স্বয়ংক্রিয়ভাবে অন্তর্ভুক্ত থাকে না। প্রতিটি রাইডারের নিজস্ব যোগ্যতার শর্ত, সুবিধা, সীমা, বর্জন ও অন্যান্য বিধান রয়েছে।
ইন-হসপিটাল ডেইলি ইনকাম
ইন-হসপিটাল ডেইলি ইনকাম রাইডার হাসপাতালে ভর্তি থাকাকালীন দৈনিক সর্বোচ্চ ২০,০০০ টাকা পর্যন্ত কভারেজ প্রদান করে।
প্রযোজ্য দৈনিক সুবিধা রাইডারের যোগ্যতার শর্ত, সীমা এবং অন্যান্য শর্তাবলির অধীন।
ক্রিটিক্যাল ইলনেস: হেলথ এসেনশিয়াল
ক্রিটিক্যাল ইলনেস বা হেলথ এসেনশিয়াল রাইডার আটটি ক্রিটিক্যাল ইলনেসের জন্য আর্থিক সুরক্ষা প্রদান করে।
কেবল অনুমোদিত রাইডার নথিতে সংজ্ঞায়িত রোগ ও শর্তের ক্ষেত্রে এই কভারেজ প্রযোজ্য হবে।
ক্রিটিক্যাল কেয়ার: হেলথ এক্সটেনসিভ
ক্রিটিক্যাল কেয়ার বা হেলথ এক্সটেনসিভ রাইডার ২৫টি ক্রিটিক্যাল ইলনেসের জন্য আরও বিস্তৃত আর্থিক সুরক্ষা প্রদান করে।
হেলথ এক্সটেনসিভে হেলথ এসেনশিয়ালের তুলনায় বেশি সংখ্যক নির্ধারিত ক্রিটিক্যাল ইলনেস অন্তর্ভুক্ত রয়েছে। কোন রাইডারটি প্রযোজ্য হবে, তা পলিসিধারীর প্রয়োজন, প্রিমিয়াম দেওয়ার সামর্থ্য, যোগ্যতা এবং সংশ্লিষ্ট রাইডারের শর্তাবলির ওপর নির্ভর করবে।
অ্যাক্সিডেন্টাল মেডিকেল রিইম্বার্সমেন্ট
অ্যাক্সিডেন্টাল মেডিকেল রিইম্বার্সমেন্ট রাইডার দুর্ঘটনাজনিত যোগ্য চিকিৎসা ব্যয় নির্ধারিত রাইডার সীমা পর্যন্ত ফেরত প্রদান করে।
যোগ্য চিকিৎসা ব্যয়, প্রয়োজনীয় নথি, বর্জন, রিইম্বার্সমেন্ট সীমা ও অন্যান্য বিধান সংশ্লিষ্ট রাইডারের শর্তাবলির অধীন।
মেটলাইফ হেলথ ওয়ালেট কী?
মেটলাইফ হেলথ ওয়ালেট MHSP-এর অধীনে পাওয়া একটি বিশেষ সুবিধা। এর মাধ্যমে পলিসিধারী ভবিষ্যতের স্বাস্থ্য-সংক্রান্ত ব্যয়ের জন্য নির্ধারিত সীমার মধ্যে অতিরিক্ত অর্থ বা টপ-আপ জমা করতে পারেন।
মেটলাইফ হেলথ ওয়ালেটে টপ-আপ করা যায়:
পলিসি সক্রিয় এবং নিয়মিত প্রিমিয়াম পরিশোধ হালনাগাদ ও বকেয়ামুক্ত থাকলে টপ-আপ জমা করা যায়। টপ আপের পরিমাণ মেটলাইফের প্রযোজ্য সর্বনিম্নও সর্বোচ্চ সীমা এবং সংশ্লিষ্ট পলিসির নিয়মের অধীন।
হেলথ ওয়ালেটের ফান্ডে প্রযোজ্য ক্রেডিটিং ইন্টারেস্ট রেট পলিসির শর্তাবলি অনুযায়ী জমাকৃত ব্যালেন্স বৃদ্ধিতে সহায়তা করতে পারে। ক্রেডিটিং ইন্টারেস্ট রেটকে বিনিয়োগ রিটার্ন, ইল্ড, মুনাফার হার, রিটার্ন অন ইনভেস্টমেন্ট বা আর্থিক কার্যকারিতার নিশ্চয়তা হিসেবে বিবেচনা করা উচিত নয়।
মেটলাইফ হেলথ ওয়ালেট MHSP-এর একটি পলিসি সুবিধা। এটি প্রচলিত ব্যাংক অ্যাকাউন্ট, সেভিংস অ্যাকাউন্ট বা ইনভেস্টমেন্ট অ্যাকাউন্ট নয়।
মেটলাইফ হেলথ কার্ড কী?
মেটলাইফ হেলথ কার্ড হলো মেটলাইফ ও ইস্টার্ন ব্যাংক পিএলসির যৌথ ব্র্যান্ডিংয়ে প্রদত্ত একটি প্রিপেইড কার্ড। এর মাধ্যমে MHSP পলিসিধারীরা স্বাস্থ্য-সংক্রান্ত যোগ্য ব্যয় পরিশোধের জন্য প্রযোজ্য ফান্ড ব্যবহার করতে পারেন।
প্রত্যেক সক্রিয় MHSP পলিসিধারী একটি হেলথ কার্ড পাওয়ার যোগ্য। কার্ডটি ব্যবহার করে যোগ্য ক্যাশলেস পেমেন্ট করা যায়:
হেলথ কার্ডের ব্যবহারযোগ্য ব্যালেন্সের মধ্যে থাকতে পারে:
মেটলাইফ হেলথ কার্ড ব্যবহার করে নগদ অর্থ উত্তোলন বা অর্থ স্থানান্তর করা যায় না। ফলে কার্ডের ব্যবহারযোগ্য ফান্ড স্বাস্থ্য-সংক্রান্তযোগ্য ব্যয়ের জন্য সংরক্ষিত থাকে।
ক্যাশলেস পেমেন্ট বলতে হেলথ কার্ডে থাকা ব্যবহারযোগ্য ব্যালেন্স দিয়ে স্বাস্থ্য-সংক্রান্ত যোগ্য ব্যয় পরিশোধ করাকে বোঝায়। এর অর্থ এই নয় যে স্বাস্থ্যসেবা বিনামূল্যে, স্বয়ংক্রিয়ভাবে কভারড বা কোনো সীমা ছাড়া পাওয়া যাবে।
মেটলাইফ হেলথ কার্ড একটি কো-ব্র্যান্ডেড প্রিপেইড কার্ড। এটি প্রচলিত ব্যাংক অ্যাকাউন্ট, ডেবিট কার্ড, ক্রেডিট কার্ড বা সাধারণ ব্যবহারের পেমেন্ট কার্ড নয়।
স্বাস্থ্য-সংক্রান্ত ব্যয়ের জন্য বেসিক অ্যাকাউন্টভ্যালু কীভাবে ব্যবহার করা যায়?
MHSP পলিসির দ্বিতীয় বছর থেকে পলিসিধারী হেলথ কার্ডের মাধ্যমে স্বাস্থ্য-সংক্রান্ত যোগ্য ব্যয়ের জন্য বেসিক অ্যাকাউন্ট ভ্যালুর একটি নির্ধারিত অংশ ব্যবহার করতে পারেন।
পলিসি বছর অনুযায়ী ব্যবহারযোগ্য অংশ হলো:
পলিসির প্রথম বছর: পরিশোধিত বেসিক প্রিমিয়ামের ০%
পলিসির দ্বিতীয় বছর: পরিশোধিত বেসিক প্রিমিয়ামের ২০%
পলিসির তৃতীয় বছর: পরিশোধিত বেসিক প্রিমিয়ামের ২৫%
পলিসির চতুর্থ বছর: পরিশোধিত বেসিক প্রিমিয়ামের ৩০%
পলিসির পঞ্চম বছর ও পরবর্তী সময়: পরিশোধিত বেসিক প্রিমিয়ামের ৩৫%
পলিসির প্রযোজ্য নিয়ম অনুযায়ী মেটলাইফ হেলথ ওয়ালেটের মূলব্যালেন্সের সর্বোচ্চ ১০০% হেলথ কার্ডের মাধ্যমে ব্যবহার করা যেতে পারে।
হেলথ কার্ডের ব্যবহারযোগ্য সীমা নির্ধারিত হয়:
মেটলাইফ হেলথ ওয়ালেটের মূল ব্যালেন্স + বেসিক অ্যাকাউন্ট ভ্যালুর ব্যবহারযোগ্য অংশ
ব্যবহারযোগ্য অর্থ, লেনদেনের সীমা এবং যোগ্য পেমেন্ট MHSP-এর প্রযোজ্য শর্তাবলির অধীন।
MHSP-এর মেম্বারশিপ অপশনগুলো কী?
মাসিক প্রিমিয়ামের ভিত্তিতে মেটলাইফ হেলথ সেভিংস প্ল্যানে তিনটি মেম্বারশিপ অপশন রয়েছে: প্রিমিয়াম প্লাস, প্রিমিয়াম এবং স্ট্যান্ডার্ড।
মাসিক ছাড়া অন্য প্রিমিয়াম পরিশোধের পদ্ধতির ক্ষেত্রেপ্রিমিয়ামের পরিমাণ মাসিক প্রিমিয়ামের গুণিতক হিসেবে নির্ধারিত হবে।
প্রতি লেনদেনে ব্যবহারযোগ্য অর্থের পরিমাণ পলিসিধারীর অ্যাকাউন্টে থাকা ব্যবহারযোগ্য ব্যালেন্সের ওপরও নির্ভর করে। পর্যাপ্ত ব্যালেন্স থাকলে দৈনিক লেনদেনের সংখ্যায় কোনো সীমা নেই।
প্রতিটি মেম্বারশিপের প্রযোজ্য অফার ও অতিরিক্ত সুবিধা অনুমোদিত MHSP নথি এবং সংশ্লিষ্ট শর্তাবলির অধীন।
One by MetLife কীভাবে MHSP-এর তথ্য ব্যবস্থাপনায়সহায়তা করে?
MHSP পলিসি One by MetLife অ্যাপের সঙ্গে ইন্টিগ্রেটেড। এর মাধ্যমে পলিসিধারীরা পলিসি, হেলথ ওয়ালেট ও হেলথ কার্ড-সংক্রান্ত তথ্য দেখতে পারেন।
One by MetLife অ্যাপের মাধ্যমে দেখা যায়:
প্রযোজ্য শর্ত পূরণ সাপেক্ষে অ্যাপের মাধ্যমে কার্ড নবায়ন বা হারিয়ে যাওয়া ও ক্ষতিগ্রস্ত কার্ড পুনরায় ইস্যুর আবেদনও করা যায়।
মেটলাইফ হেলথ ওয়ালেটে কীভাবে অর্থ যোগ করা যায়?
পলিসিধারীরা মেটলাইফ হেলথ ওয়ালেটে অর্থ যোগ করতে পারেন:
MHSP পলিসি সক্রিয় এবং নিয়মিত প্রিমিয়াম বকেয়ামুক্ত থাকলেইটপ-আপ গ্রহণ করা হবে।
পরবর্তী নির্দেশনা না দেওয়া পর্যন্ত টপ-আপের জন্য কোনো সর্বনিম্ন পরিমাণ নির্ধারিত নেই। তবে সব টপ-আপ মেটলাইফের প্রযোজ্য সর্বনিম্ন ও সর্বোচ্চ সীমা এবং পলিসির নিয়মের অধীন।
টপ-আপের পরিমাণ প্রিমিয়াম সার্টিফিকেটে অন্তর্ভুক্ত হবে না। প্রিমিয়াম সার্টিফিকেটে শুধু পলিসির প্রিমিয়ামের পরিমাণ উল্লেখ থাকবে।
MHSP-এর প্রিমিয়াম বকেয়া থাকলে কী হয়?
MHSP পলিসির প্রিমিয়াম নির্ধারিত তারিখ থেকে ৩১ দিন পর্যন্ত অপরিশোধিত থাকলে, মেটলাইফ হেলথ ওয়ালেটে পর্যাপ্ত ব্যবহারযোগ্য ব্যালেন্স থাকা সাপেক্ষে বকেয়া প্রিমিয়াম স্বয়ংক্রিয়ভাবে ওয়ালেট থেকে কেটে নেওয়া হবে।
নিয়মিত প্রিমিয়াম বকেয়া থাকলে নতুন টপ-আপ গ্রহণ করা হবে না। তবে মেটলাইফ হেলথ ওয়ালেটে বিদ্যমান ব্যালেন্স স্বাস্থ্য-সংক্রান্ত যোগ্য ব্যয় পরিশোধে ব্যবহার করা যেতে পারে, যা পলিসির প্রযোজ্য নিয়মের অধীন।
মেটলাইফ হেলথ ওয়ালেটের অব্যবহৃত অর্থের কী হয়?
নিচের যেকোনো পরিস্থিতিতে মেটলাইফ হেলথ ওয়ালেটের অব্যবহৃত ব্যালেন্স পলিসিধারীকে ফেরত দেওয়া হবে:
পলিসির মেয়াদপূর্তি, বাতিল, ল্যাপস বাসারেন্ডারের ক্ষেত্রে হেলথ কার্ডের লেনদেন স্বয়ংক্রিয়ভাবে বন্ধ হয়ে যাবে।
অব্যবহৃত অর্থ ফেরত দেওয়া এবং হেলথ ওয়ালেট ও হেলথ কার্ড-সংক্রান্ত সুবিধা বন্ধ করার প্রক্রিয়া MHSP-এর প্রযোজ্য নিয়ম ও শর্তাবলির অধীন।
MHSP বিবেচনার আগে কোন বিষয়গুলো পর্যালোচনা করা উচিত?
মেটলাইফ হেলথ সেভিংস প্ল্যান বিবেচনার আগে গ্রাহকদের পর্যালোচনা করা উচিত:
MHSP কতটা উপযোগী হবে, তা গ্রাহকের সঞ্চয়ের লক্ষ্য, জীবনবিমা সুরক্ষার প্রয়োজন, স্বাস্থ্য-সংক্রান্ত আর্থিক অগ্রাধিকার, প্রিমিয়াম দেওয়ার সামর্থ্য এবং ব্যক্তিগত পরিস্থিতির ওপর নির্ভর করে।
মূল বিষয়গুলো
বাংলাদেশে জীবন বীমা পলিসি কেনার সময় ভুল কভারেজ, কম মেয়াদ, ভুল তথ্য ও অতিরিক্ত নির্ভরতার মতো ১০টি সাধারণ ভুল সম্পর্কে জানুন।
মেটলাইফ থ্রি পেমেন্ট প্ল্যানের তিন ধাপের অর্থ প্রদান, মেয়াদপূর্তি, মৃত্যু সুবিধা, বোনাস, দুর্ঘটনাজনিত সুরক্ষা ও রাইডার সম্পর্কে জানুন।
অল্প মাসিক সঞ্চয় কীভাবে সময়ের সঙ্গে বড় অঙ্কে পরিণত হতে পারে এবং বাংলাদেশে প্রচলিত সঞ্চয় ও বিনিয়োগের বিকল্পগুলো সম্পর্কে জানুন।
Looking for the right insurance?
We will get back to you soon with the help you need.